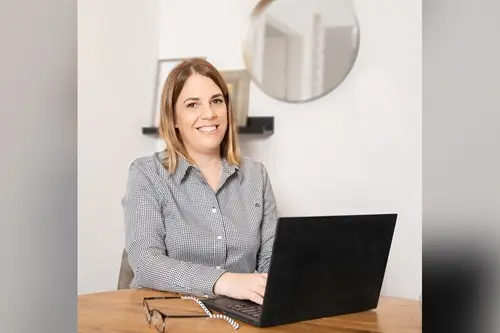
צחי מימון
כלכלן ויועץ משכנתאות מומחה
10/9/2026
לפני כמה שנים הסתכלתי על המשכנתה שלי ושמתי לב לנתון שלא הסתדר לי. שילמתי מדי חודש, בדיוק כפי שהתחייבתי, אבל כשבדקתי את יתרת הקרן גיליתי שהיא גבוהה יותר מכפי שהייתה ביום שבו לקחתי את המשכנתה.
איך יכול להיות שאני משלם משכנתה, אבל החוב שלי גדל?
פניתי לבנק וביקשתי להבין. קיבלתי הסברים, אבל מבחינתי הם לא נתנו תשובה מספקת לשאלה המרכזית: מה בדיוק קורה למשכנתה שלי, למה יתרת הקרן נראית כך ומה המשמעות של זה עבורי לאורך השנים.
יכול להיות שהתשובות היו שם. יכול להיות שפשוט לא ידעתי עדיין לשאול את השאלות הנכונות.
אבל דבר אחד היה ברור לי: אני לא מתכוון להמשיך לשלם במשך שנים על אחת ההתחייבויות הכלכליות הגדולות בחיי בלי להבין אותה עד הסוף.
נכנסתי לעולם המשכנתאות, למדתי את המסלולים, ההצמדות, הריביות ואת הדרך שבה כל החלטה משפיעה לא רק על ההחזר החודשי, אלא על מאות אלפי שקלים לאורך חיי ההלוואה.
כשבדקתי מחדש את המשכנתה שלי, גיליתי שיש מה לשנות. המהלך שביצעתי בעקבות אותה בדיקה צפוי לחסוך לי כ־480 אלף שקלים בתשלומי ריבית עתידיים.
מבחינתי, זו הייתה הרבה יותר מהחלטה כלכלית. זו הייתה ההבנה שאפשר לשלם משכנתה במשך שנים, בזמן שהתנאים משתנים, החיים משתנים והמספרים משתנים – ופשוט להמשיך כי אף אחד לא עצר לבדוק.
וכאן התחילה גם השליחות המקצועית שלי: לעזור לאנשים להבין שלא תמיד צריך לקחת כסף חדש. לפעמים צריך פשוט לעצור ולנהל נכון יותר את הכסף שכבר לקחתם.
מאז תקופת הקורונה ליוויתי יותר מ־300 משפחות בתהליכי מחזור ותכנון משכנתה, עם חיסכון ממוצע של כ־250 אלף שקל למשפחה.
אז מהו בעצם מחזור משכנתה?
מחזור הוא לא לקחת עוד כסף ולא "להתחיל הכול מחדש". זהו תהליך שבו מחליפים את המשכנתה הקיימת, כולה או חלקה, בהלוואה חדשה בתנאים אחרים – ריבית, מסלולים, תקופה או שילוב ביניהם. אפשר לעשות זאת בבנק הקיים, ואפשר גם לעבור לבנק אחר.
והישראלים כבר עושים זאת בהיקפים משמעותיים. בשנת 2025 מוחזרו בישראל כ־69 אלף משכנתאות, בהיקף של כ־43.6 מיליארד שקל. לפי בנק ישראל, הגידול במחזורים נבע בעיקר מהרצון לשפר את תנאי ההלוואה – שינוי תמהיל ותמחור – ולא רק ממצוקה תזרימית.
אבל דווקא כאן חשוב לנפץ כמה מיתוסים.
"מחזור תמיד עולה הרבה כסף"
לא בהכרח. עמלות פירעון מוקדם תלויות בסוג המסלול, בריבית, במועד הפירעון ובתנאים הספציפיים של ההלוואה. לכן השאלה הנכונה היא לא רק "כמה עולה לי לצאת?", אלא גם "כמה אני חוסך אם אני יוצא?"
צריך לבחון את התמונה הכוללת ולחשב את העלות מול החיסכון הצפוי.
"פניתי לבנק וביקשתי להבין. קיבלתי הסברים, אבל מבחינתי הם לא נתנו תשובה מספקת לשאלה המרכזית: מה בדיוק קורה למשכנתה שלי, למה יתרת הקרן נראית כך ומה המשמעות של זה עבורי לאורך השנים"
"הבנק בחיים לא יסכים לתת לי ריבית טובה יותר"
הבנק רשאי להחליט מה תהיה ההצעה שלו, אבל אתם לא חייבים להישאר רק עם ההצעה שלו. מחזור יכול להתבצע בבנק הקיים, אבל גם בבנק מתחרה. כאן נכנסת התחרות – ואיתה כוח המיקוח של הלקוח.
"אם כבר ממחזרים – ממחזרים את כל המשכנתה"
גם זה לא נכון.
לפעמים המחזור הנכון הוא דווקא כירורגי. בודקים את כל המסלולים, מזהים איפה הריבית אינה אטרקטיבית ואיפה מבנה ההלוואה כבר לא מתאים למציאות של היום – ומשנים רק את מה שיש לו הצדקה כלכלית.
אבל יש נקודה שחשובה יותר מכל אלה: מחזור לא בוחנים רק לפי ההחזר החודשי.
אפשר להקטין את ההחזר באמצעות הארכת תקופת המשכנתה, אבל במקרים מסוימים דווקא להגדיל כך את הריבית הכוללת שתשלמו לאורך השנים.
המבחן האמיתי הוא לא רק כמה תשלמו בחודש, אלא כמה תעלה לכם המשכנתה עד התשלום האחרון.
לא כל משכנתה צריך למחזר. לפעמים התשובה הנכונה היא דווקא לא לגעת בכלום. אבל גם “לא לעשות כלום” צריכה להיות החלטה שמבוססת על מספרים – ולא על הרגל.
אז אם עברו כמה שנים מאז שלקחתם את המשכנתה, אולי הגיע הזמן לשאול:
האם המשכנתה שלי עדיין מתאימה לי – או שאני פשוט ממשיך לשלם כי התרגלתי?
בדיקה מקצועית לא חייבת להסתיים במחזור. היא יכולה פשוט לתת לכם תשובה.
אני מזמין אתכם לבדיקה ראשונית ללא עלות וללא התחייבות, כדי להבין אם המשכנתה שלכם עדיין מתאימה למציאות של היום – ואם יש בכלל מה לשפר.
כי מחזור משכנתה הוא לא המטרה.
הוא כלי.
והמטרה פשוטה: לנהל נכון יותר את הכסף שכבר התחייבתם עליו.
• התוכן נועד להעשרה ולידע כללי בלבד, ואינו מהווה תחליף לייעוץ פרטני המותאם לצרכים ולמצב האישי של כל אחד ואחת
• התמונות להמחשה בלבד ט.ל.ח
צחי מימון – כלכלן, יועץ משכנתאות ומומחה למחזורים, העוסק בייעוץ פיננסי ובבדיקת כדאיות למחזור משכנתאות.
לעמוד המקצועי של צחי מימון בפייסבוק, הקליקו כאן
יש לכם עוד שאלות, צרו קשר ישירות עם צחי:
טור המומחv של ויועץ המשכנתאות צחי מימון התפרסם גם במגזינים 'גבעתיים פלוס' ו-'רמת גן פלוס' מס' 147
הקליקו כאן למאמרים נוספים של הכותב צחי מימון
תגיות: ייעוץ משכנתאות, יועץ משכנתאות, מחזור משכנתא, חישוב משכנתא, מחשבון משכנתא, אישור עקרוני למשכנתא, ריביות משכנתא, תמהיל משכנתא מומלץ, משכנתא הפוכה, משכנתא לשיפוץ נכס, משכנתא במסלול קל"צ (קבוע לא צמוד), גרירת משכנתא, איחוד הלוואות במשכנתא
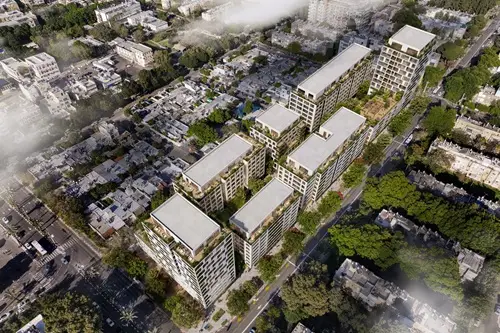
המתחם ביד אליהו קיבל תוקף רשמי לאחר אישור הוועדה המקומית. במקום 114 דירות ישנות יוקמו כ-420 יחידות דיור. התמורה לדיירים: תוספת של 70 מ"ר לדירה
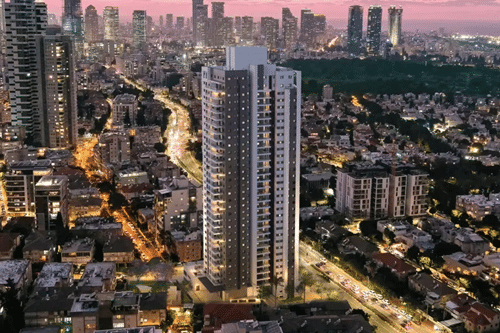
במקום כ-300 דירות ישנות יוקמו מגדלים שיכללו כ-1,095 יחידות דיור, שטחי מסחר ותעסוקה
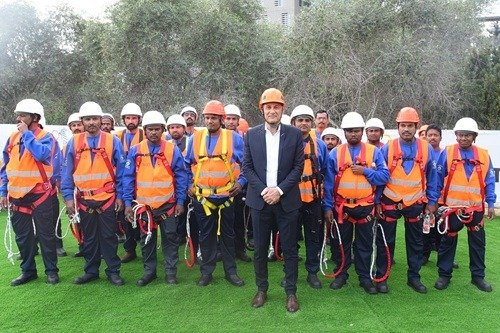
תאגידי כוח האדם בענף הבנייה מתנגדים להחלטה שלא לאפשר הבאת עובדים מהודו ומסרי לנקה במסלול הפרטי. אלדד ניצן: "החלטה זו של רשות האוכלוסין היא אסון לענף הבנייה"
21 בעלי דירות דרשו כ-8.18 מיליון ש"ח בטענה לירידת ערך נכסיהם בעקבות תוכנית ההתחדשות. ועדת הערר קבעה כי בנסיבות המקרה אין מקום לפיצוי
התחלות הבנייה בפרויקטים של התחדשות עירונית ירדו בכ-15% בתוך שנה, לעומת ירידה של כ-7% בכלל שוק הבנייה. במחוז תל אביב נרשמה ירידה חדה
התחלות הבנייה בפרויקטים של התחדשות עירונית ירדו בכ-15% בתוך שנה, לעומת ירידה של כ-7% בכלל שוק הבנייה. במחוז תל אביב נרשמה ירידה חדה
עיריית ת"א דרשה היטל השבחה מ-42 בעלי דירות בפרויקט התחדשות עירונית, ועדת הערר בהחלטה תקדימית קבעה כי היקף הבנייה נותר בתוך סל הזכויות הפטור
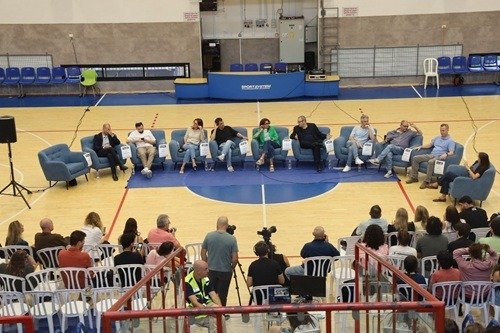
42.7% מתלמידי י"ב הצביעו ל"ביחד" של בנט; במהלך הפאנל נרשמו עימותים. נציג עוצמה יהודית עזב את האולם לאחר ויכוח עם מירב בן ארי
הוועדה המחוזית דנה בתוכנית לפינוי ארבעה בניינים ברחוב פנחס רוטנברג ולהקמת מגדלים בני עד 25 קומות עם 234 דירות
הוועדה המחוזית דנה בתוכנית לפינוי ארבעה בניינים ברחוב פנחס רוטנברג ולהקמת מגדלים בני עד 25 קומות עם 234 דירות
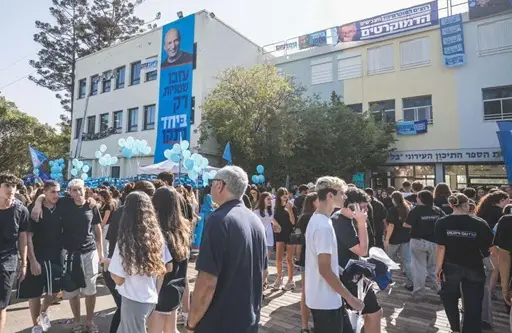
״ביחד״ של בנט ולפיד במקום השני עם 22.4%. כחול לבן של בני גנץ קיבלה מחצית מהתוצאה של רע"ם
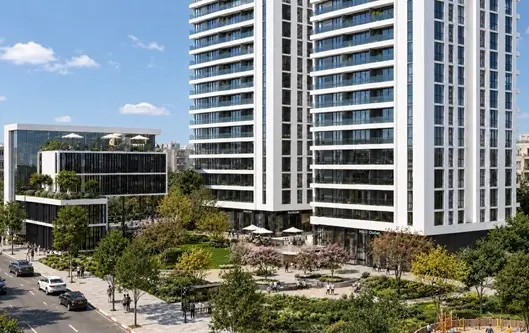
המתחם כולל הריסת ארבעה מבני מגורים ומעון יום ישן, הקמת שני מגדלים בני 15-16 קומות והקצאת כ-5.2 דונם לטובת הציבור
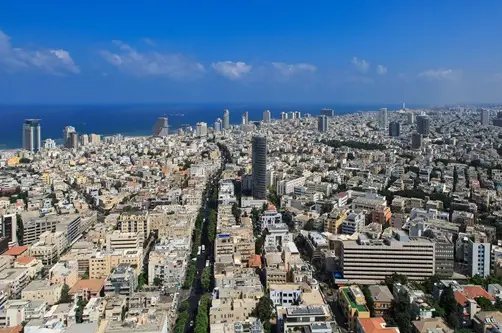
התוכנית הכוללת חלה על כ-2,300 מגרשים ברחבי העיר ומבקשת ליצור מסגרת ברורה להתחדשות בנייני מגורים. היא קובעת בין היתר את מסלולי ההתחדשות, מספר הקומות, תקן החניה והיקף השטחים שיוקצו לצורכי ציבור
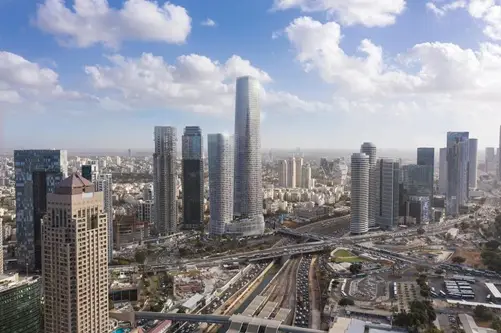
מגדל המשרדים של קבוצת תדהר, קבוצת יוניון והימנותא מתנשא לגובה של כ-320 מטרים וכולל 78 קומות
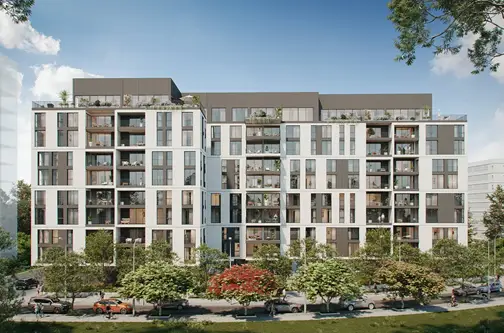
ארכימדס ואיילון ביטוח ופיננסים יעמידו מסגרות אשראי, פוליסות וערבויות לפרויקט "קיציס תל אביב" של קבוצות חג'ג-צים בשכונת הדר יוסף, הכולל 89 יחידות דיור חדשות
הצטרפו גם אתם לאלפים שכבר מנויים,
עשו מנוי למגזינים הכי מעניינים, ובחינם!
הצטרפו גם אתם לאלפים שכבר מנויים,
עשו מנוי למגזינים הכי מעניינים, ובחינם!